B站评论区幽默的定投哥们
定投可以降低择时依赖,但把定投用在高杠杆合约上并不会消除风险,反而可能变成机械化承担爆仓风险。
定投现货和定投合约,可能只差两个字,结果天差地别。
今天刷到一个挺有意思的帖子。
UP 主发了一条动态,晒自己的现货定投战绩:
大饼不会辜负任何一个坚定信仰者。ok啊,大饼从 2024 年 9 月 1 号的 6 万开始定投到 12 万,最近一年又跌回 6 万,现在重回 8 万。定投部分的大饼回本了,后续收益拭目以待,会在群里每周更新。优质资产只要能坚持住定投,不会辜负你的。
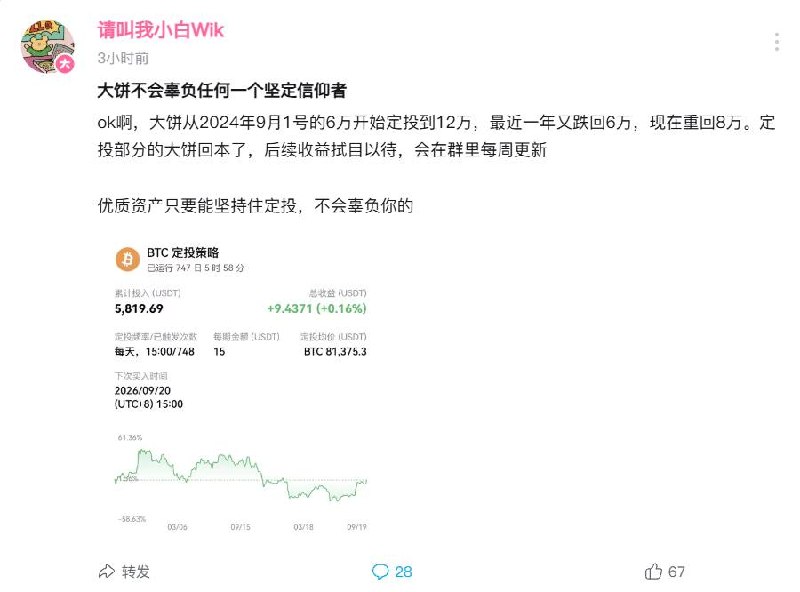
面板上的数字很朴素:已运行 747 天,累计投入约 5,819 USDT,每天 15:00 定投 15 USDT。这就是一个标准的、老老实实的现货定投。
然后看评论区,画风就变了:
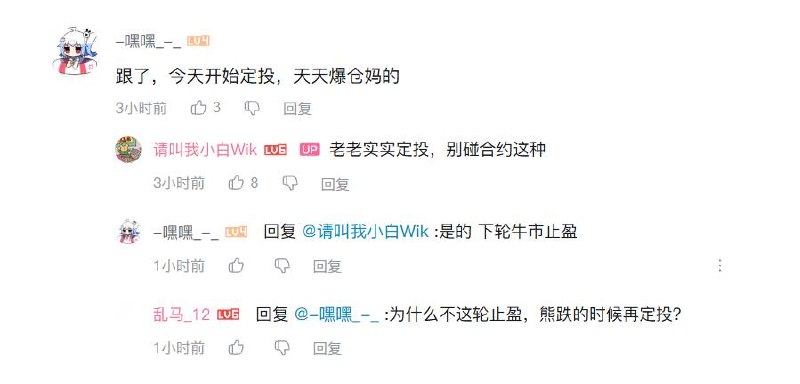
有人跑来跟帖:
跟了,今天开始定投,天天爆仓妈的
"定投"和"天天爆仓"放在同一句话里,本身就很有喜感。
UP 主好心劝他:
老老实实定投,别碰合约这种。
他回了一句更妙的:
是的 下轮牛市止盈
然后还有人补刀:
为什么不这轮止盈,熊跌的时候再定投?
看到这里是真的绷不住了:UP 主在晒现货定投,评论区来踢馆的哥们把"定投"直接做在了合约上。
不是哥们,定投不是应该定投现货吗?
一、正常人理解的"定投"是什么?
通常说的定投,是指:
固定时间 + 固定金额 + 持续买入某种资产。
比如每个月拿出 1000 元买某个指数基金,或者买某种现货资产。
上涨的时候买一点,下跌的时候也买一点。
它的核心目的并不是预测市场什么时候涨、什么时候跌,而是降低自己对择时的依赖。
市场贵的时候买得少,便宜的时候买得多。
所以定投真正解决的问题,是:
"我什么时候买?"
它并不能保证赚钱,也不意味着任何资产都适合定投。
二、问题来了:为什么"定投合约"听起来这么离谱?
因为合约和现货的风险结构完全不一样。
买现货,本质上是:
我花 1000 元,买价值 1000 元的资产。
哪怕资产价格跌了 50%,只要资产本身还存在,你的仓位通常还在那里。
但合约交易往往涉及:
杠杆、保证金、强平、资金费率、多空方向、短期波动风险。
假设有人用 10 倍杠杆做多。
那么标的价格出现较大幅度的不利波动,就可能让保证金迅速缩水,最终触发强平。
这时候就出现了一个非常尴尬的问题:
定投的长期逻辑还没来得及发挥作用,仓位可能已经没了。
三、定投可以降低择时风险,但不能消灭杠杆风险
这是这件事情最核心的地方。
假设一个人每个月买 1000 元现货。
市场:跌。
他:买。
市场继续跌。
他:继续买。
如果资产最终上涨,那么前面低价买入的仓位可能成为收益的一部分。
这就是典型的长期定投逻辑。
但如果换成高杠杆合约:
跌 → 仓位亏损 → 接近强平 → 强平。
下一次准备投入的 1000 元,并不能让上一笔已经被强平的仓位重新回来。
于是所谓的"定投"就可能变成:
定期投入资金 → 定期承担高杠杆风险 → 定期重新开仓。
这和传统意义上的 DCA 已经不是同一种风险结构了。
四、最搞笑的其实是"下轮牛市止盈"
整个讨论里最有喜剧效果的一句话就是:
"是的 下轮牛市止盈。"
听起来非常长期主义。
但问题是:
你得先活到下轮牛市。
而按下注的对象不同,命运也不同:
- 现货定投(就是帖子开头那位 UP 主在做的):熊市继续定投 → 慢慢积累仓位 → 等待下一轮行情。至少在逻辑上是可以成立的。
- 高杠杆合约定投(就是评论区那位哥们):你判断几年后会涨,市场说"我知道,但我现在先跌 30%",然后你的高杠杆仓位——没了。
长期方向判断正确,并不意味着高杠杆仓位一定能够活到那个时候。
你得先活到下轮牛市。
如果一个人买的是现货,那么:
熊市继续定投 → 慢慢积累仓位 → 等待下一轮行情
至少在逻辑上是可以成立的。
但如果一个人持续使用高杠杆合约,他面对的是另一套问题:
你能不能让这个仓位活到你的长期判断兑现?
你判断:"几年后会涨。"
市场可能:"我知道,但我现在先跌 30%。"
然后你的高杠杆仓位:没了。
长期方向判断正确,并不意味着高杠杆仓位一定能够活到那个时候。
五、所以"定投合约"到底是什么?
如果一定要给它起一个名字,我觉得可以叫:
长期主义地承担短期爆仓风险。
当然,这只是玩笑。
真正值得注意的是,它暴露出了一个很常见的投资认知问题:
一个策略里的某个概念正确,并不意味着把这个概念套到任何东西上都正确。
"定投"是一种仓位建立方式。
"合约"则是一种带有杠杆、保证金和强平机制的交易工具。
把两者简单拼在一起:
定投 + 合约 = 定投合约
并不会自动得到:
长期投资 + 风险降低。
有时候得到的反而是:
机械化承担高风险。
六、现货和合约的区别,不只是"哪个赚钱更多"
很多人讨论投资的时候,容易只关注:
"哪个收益高?"
但更加重要的问题其实是:
这个仓位能不能活到我的投资逻辑兑现?
这也是现货和合约之间非常重要的区别之一。
现货可以长期持有、分批买入、熊市继续积累,不存在合约意义上的强平线。
当然,这并不意味着现货没有风险。
如果资产本身长期下跌,或者最终失去价值,现货投资者同样可能遭受巨大损失。
所以:现货 ≠ 安全。
它只是通常不存在合约那种由于杠杆和强平机制导致仓位突然归零的风险。
合约则需要额外考虑:杠杆倍数、保证金率、强平价格、资金费率、仓位管理、止损、极端行情。
因此,合约更接近一种交易工具,而不是天然适合长期定投的资产持有方式。
七、真正值得长期坚持的,可能不是"定投"两个字
如果把这件事情再往深处想一步,会发现:
投资策略从来不是几个流行词简单排列组合出来的。
不是"定投 = 好",也不是"合约 = 坏"。
真正需要分析的是完整的风险结构:
买什么 + 怎么买 + 用什么工具买 + 杠杆多少 + 能承受多大回撤 + 什么情况下退出。
例如:
长期看好某项资产 → 使用现货 → 分批建仓 → 控制仓位 → 承受正常波动 → 根据自己的目标和风险承受能力逐步退出。
这是一个完整的逻辑。
而:
长期看好某项资产 → 高杠杆做多 → 定期继续开仓 → 希望几年后牛市止盈。
虽然同样包含"长期看好"和"定期投入",但中间的风险结构已经完全不同了。
八、这件事为什么会让人觉得特别好笑?
因为它把两个本来完全不同的概念硬凑在了一起。
正常人的想象是:定投 → 慢慢积累资产。
结果这哥们:定投 → 慢慢积累爆仓经验。
正常的长期投资:牛市不追、熊市继续积累、时间换空间。
他的长期投资:每天固定时间开仓、每天固定承担杠杆风险、然后希望几年以后自己还在场内。
于是整个逻辑就变成了:
长期主义地短期归零。
甚至可以戏称为:
DCA:Daily Capital Annihilation,每日资金毁灭计划。
当然,这只是一个玩笑。
但玩笑背后的道理其实很简单:
长期持有的逻辑,必须建立在仓位能够长期存在的前提上。
最后
所以看到"定投合约"这几个字,我第一反应确实就是:
不是哥们,定投不是应该定投现货吗? 😂
定投最重要的意义之一,是降低自己对短期择时的依赖。
而高杠杆合约恰恰会放大短期价格波动,并引入强平风险。
所以,一个人可以长期看好某项资产,也可以采用定投策略,但这并不意味着:
"长期看好 + 定投 + 杠杆合约"就天然等于长期投资。
有时候,真正的长期主义不是一直加仓。
而是:
先保证自己的仓位能够活到自己判断兑现的那一天。